Paragraaf 4 Financiering
Inleiding
Terug naar navigatie - Paragraaf 4 Financiering - InleidingIn deze paragraaf staat de concrete vertaling van het treasurybeleid voor 2027. Treasury gaat over het beheren van de financiële posities en geldstromen. Een gemeente kent vele ingaande en uitgaande geldstromen die in de tijd niet samenvallen. Daarom heeft de gemeente geldmiddelen nodig om de tijdsverschillen te overbruggen. Dit kan, in het geval van investeringen, vele jaren zijn. In andere gevallen kunnen er middelen 'over' zijn, die worden uitgezet. Het gaat dus om het lenen en uitlenen van middelen, zodat de activiteiten die genoemd zijn op de verschillende programma's in de begroting kunnen worden uitgevoerd.
De doelstelling van de treasury is: 'Het beheren van financiële posities en geldstromen op een zodanige wijze dat de daaraan verbonden risico's worden beperkt en de daarmee gepaard gaande kosten en opbrengsten worden geoptimaliseerd'. De beheersing van deze geldstromen dient uitsluitend de publieke taak. Het prudente karakter van de treasury-activiteiten staat hierbij voorop.
In de kadernota Treasury 2021 en het Treasurystatuut 2024 is de structuur, inrichting en het beleid van de treasuryfunctie vastgelegd. De concrete vertaling van het treasurybeleid staat in de financieringsparagraaf in de programmabegroting. Verantwoording over en/of tussentijdse aanpassing van (de uitvoering van) het beleid vindt plaats in de tussenrapportages en de jaarrekening.
Uit de treasuryactiviteiten volgen rentelasten en/of rentebaten. In deze paragraaf komen de raming en ontwikkeling van rente en financieringsbehoefte aan de orde.
Ontwikkelingen
Terug naar navigatie - Paragraaf 4 Financiering - OntwikkelingenAlgemeen
De regelgeving voor gemeenten op het gebied van de rente is opgenomen in de wet Besluit Begroting en Verantwoording (BBV). Het betreft de verwerking van de rentelasten en -baten in de begroting en jaarstukken. In de Rentenota 2025 staat de Zoetermeerse werkwijze met betrekking tot rente. De belangrijkste onderdelen van de nota zijn de werkwijzen voor de gehanteerde rentepercentages bij het opstellen van de begroting, voor het doen van investeringen en voor de toerekening van rente aan programma's. Daarnaast staat in de nota de wijze van financiering opgenomen en hoe wordt omgegaan met de rente- en financieringsrisico's. Tenslotte staat de werkwijze bij de jaarrekening met betrekking tot afwijkingen tussen begroting en werkelijkheid beschreven. Hieronder staan de consequenties van deze nota voor de begroting 2027-2030 opgenomen.
Rentescenario (gehanteerd rentepercentage)
Over de vreemde financieringsmiddelen (leningen) moet rente worden betaald. Om in de begroting een raming te geven van de te betalen rente, wordt gewerkt met een rentescenario. De in het rentescenario opgenomen rentepercentages voor respectievelijk lang en kort geld worden gehanteerd als kostprijs voor het aan te trekken vreemd vermogen. Ieder jaar bij de perspectiefnota wordt het rentescenario bekeken en eventueel een voorstel tot wijziging gedaan. Het rentescenario ziet er momenteel als volgt uit:
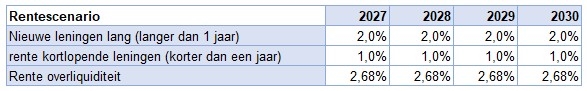
Het rentescenario, zoals hierboven is opgenomen, is als volgt opgebouwd. Als ijkpunt voor de langlopende rente wordt een lening met een looptijd van 10 jaar gehanteerd met een aflossing ineens aan het eind van de looptijd (= 10 jaar fixe). De in het rentescenario opgenomen verwachte renteontwikkeling is gebaseerd op:
- Huidige marktrente;
- Historische rente (trend);
- Inschatting van de renteontwikkeling door de grootbanken;
- Een scenario van een gefaseerd 'groeien' naar het structurele renteniveau.
Het beleid is om één keer per jaar (bij de perspectiefnota) te bekijken of het scenario moet worden heroverwogen. De afwijkingen in de rentebetalingen ten opzichte van de begroting vangen we op met de rente-egalisatiereserve. Overschotten bij de jaarrekening worden in de reserve gestort en tekorten worden onttrokken aan de reserve. Pas bij een afwijking van het rentepercentage van meer dan 2%-punt wordt overwogen het scenario aan te passen. Conform ons rentebeleid, zoals verwoord in de Rentenota 2025, willen we voorkomen dat er op elke schommeling in de markt gereageerd wordt. Met het zo stabiel mogelijk houden van het rentescenario (en daarmee de toe te rekenen rentekosten aan investeringen en leges en heffingen) zorgen we voor een stabiele begroting.
Bij de Perspectiefnota 2027 is besloten het rentescenario aan te passen vanaf 2031. Dit betekent dat vanaf de Programmabegroting 2028 bij nieuwe investeringen gerekend moeten worden met 2,5% in plaats van de huidige 2,0%. De reden van aanpassing betreft de ontwikkeling van de marktrente. Deze bevindt zich al langere tijd ruim boven de 3,5%. Als gevolg van alle verstoringen op de handelsmarkt, door importheffingen enerzijds en conflicten zoals Oekraïne en Iran anderzijds, is de trend van de rente opwaarts gericht. De verhoging van de rente naar 2,5% moet worden bezien als overbrugbare afstand houden met de marktrente. Als de trend doorzet zijn rentes van 4% en hoger niet uit te sluiten komende jaren. In hoeverre dat gebeurt is uiteraard onzeker, maar indien het gebeurt zou het een overweging kunnen zijn om bij de Programmabegroting 2029 de rente naar 3% te verhogen.
Risicobeheer
Terug naar navigatie - Paragraaf 4 Financiering - RisicobeheerTreasury kent een breed scala aan risico's, zoals renterisico's, debiteurenrisico, kredietrisico's, liquiditeitsrisico's, koersrisico's en valutarisico’s, die moeten worden toegelicht in de treasuryparagraaf. Deze risico's staan benoemd in de wet financiering decentrale overheden (Fido). Niet alle genoemde risico’s zijn van toepassing op de gemeente Zoetermeer. Zo heeft de gemeente Zoetermeer geen leningcontracten in vreemde valuta afgesloten (valutarisico). Daarnaast worden aandelen die de gemeente bezit, tegen nominale waarde op de balans gewaardeerd, waardoor ook geen koersrisico wordt gelopen. Voor het afdekken en beheersbaar houden van het debiteurenrisico en de financiële dekking van oninbare debiteuren, zijn beleidsrichtlijnen opgesteld. Ook zijn voorzieningen getroffen die periodiek worden herijkt. De overige risico's worden hieronder toegelicht.
Renterisico
Het renterisico betreft de kans op schommelingen in rentelasten als gevolg van schommelingen in de rentestand in combinatie met herfinanciering. Om de renterisico’s te bewaken, is vanuit de wet Fido voorgeschreven het renterisico op twee manieren te bewaken. Het renterisico op korte termijn wordt in beeld gebracht via de kasgeldlimiet en voor de lange termijn financiering door middel van de renterisiconorm.
Kasgeldlimiet
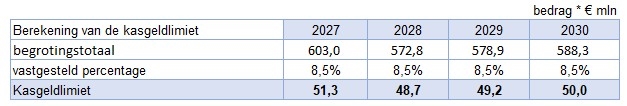
Om te zorgen dat een gemeente niet direct in de problemen komt wanneer de rentetarieven stijgen, mag een gemeente niet alleen leningen hebben met een looptijd van korter dan een jaar. Een rentestijging zou er dan toe kunnen leiden dat een gemeente direct in de financiële problemen komt. Daarom is er een limiet gesteld aan het aantal kortlopende leningen dat een gemeente mag hebben en dit wordt de kasgeldlimiet genoemd. De kasgeldlimiet geeft voor de gemeente de maximaal toegestane omvang van de kortlopende schuld (met looptijd korter dan één jaar) aan. Er mag 8,5% van het begrotingstotaal met kortlopende leningen worden gefinancierd. Dit is voor 2027 een bedrag aan kortlopende leningen van maximaal € 51,3 mln.
Wanneer de kasgeldlimiet drie kwartalen achter elkaar dreigt te worden overschreden, moet door de gemeente maatregelen worden genomen om overschrijding te voorkomen. Maatregelen nemen betekent doorgaans het aantrekken van lang geld (dit noemen we consolideren).
Renterisiconorm
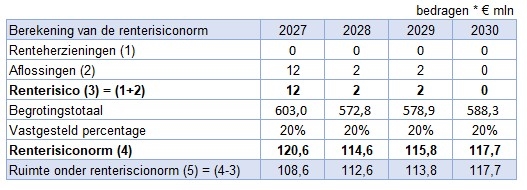
Het renterisico op het lange geld wordt bewaakt via de renterisiconorm. Deze norm wil zeggen dat de jaarlijkse aflossing plus renteherzieningen van de lening portefeuille maximaal 20% van het begrotingstotaal mag zijn. Hiermee wordt voorkomen dat een gemeente in financiële problemen komt op het moment dat de rente snel stijgt. Voor 2027 geeft de renterisiconorm aan dat de gemeente Zoetermeer maximaal voor € 120,6 mln. aan aflossingen en of renteherzieningen mag doen. Zoals zichtbaar in de tabel vindt er geen herziening plaats en vindt er voor € 12,0 mln. aan aflossingen plaats. Hiermee wordt ruimschoots aan de norm voldaan.
Derivaten
In de kadernota Treasury 2021 is opgenomen dat de gemeente geen gebruik maakt van derivaten. Het gaat hierbij om financieel afgeleide producten, zoals opties, forwards, termijncontracten etc.
Liquiditeitsrisico
Onder liquiditeitsrisico wordt verstaan het tegelijkertijd innemen van posities geleend en uitgeleend geld. Vanuit de doelstelling van de treasury worden, binnen de kaders van de renterisiconorm van de wet Fido, dubbele posities zoveel mogelijk vermeden. Vanwege de ontvangen Enecogelden (€ 90 mln.) in 2020 en de bestaande leningenportefeuille, is er in 2026 nog steeds sprake van een dubbele positie. Vanwege de komende investeringen met betrekking tot onder andere de Schaalsprong, de binnenstad en de plannen voor wat betreft de bestemming van de Enecogelden, is de verwachting dat deze dubbele positie de komende jaren verdwijnt.
Kredietrisico
Onder kredietrisico wordt verstaan het risico dat door de gemeente uitgezette geldleningen door de debiteur niet kunnen worden afgelost. Door de invoering van het schatkistbankieren, wordt een overschot aan liquide middelen uitgezet bij de Staat (in de schatkist). Dit geldt voor een overschot aan liquide middelen dat boven het kwartaalgemiddelde van € 12 mln. uitkomt (2% van de begroting). Als uitzondering hierop mogen de middelen ook aan andere overheden worden uitgeleend, maar dus niet aan andere marktpartijen. Door deze regelgeving wordt geen kredietrisico ingeschat.
Leningportefeuille
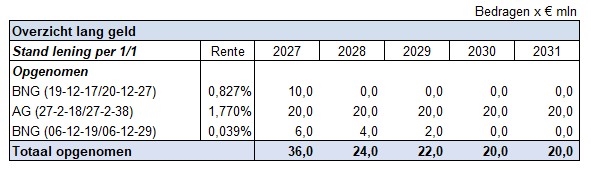
Terug naar navigatie - Paragraaf 4 Financiering - LeningportefeuilleDe leningenportefeuille van de gemeente Zoetermeer is per 1 januari 2027 begroot op € 36,0 mln. De vaste activa worden grotendeels gefinancierd met eigenvermogen en de aanwezige financieringsmiddelen uit de voorzieningen.
Financieringsbehoefte en verwacht renteresultaat
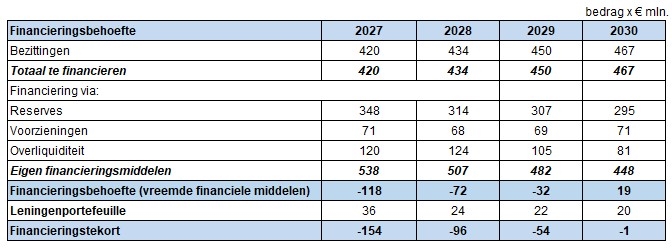
Terug naar navigatie - Paragraaf 4 Financiering - Financieringsbehoefte en verwacht renteresultaatDe verwachting is dat tot 2031 geen vreemd vermogen aangetrokken hoeft te worden. Onderstaande tabel geeft het jaarlijkse financieringstekort weer. Een negatief getal betekent dat er nadat alle investeringen gedekt zijn, geld overblijft.
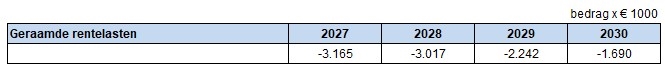
Rentelasten in de begroting
Onderstaande tabel toont de verwachte (netto) rentelast de komende jaren. De verwachting is dat gedurende de hele begrotingsperiode van 2027 t/m 2030 de ontvangen rente groter is dan de betaalde rente. Rentebetalingen worden weergegeven in een positief getal. Renteontvangsten als negatief. We zien onderstaand de getallen over de hele looptijd negatief staan, wat erop duidt dat de renteontvangsten groter zijn dan de rentelasten. Vanaf 2031 of 2032 slaat dat naar verwachting om.
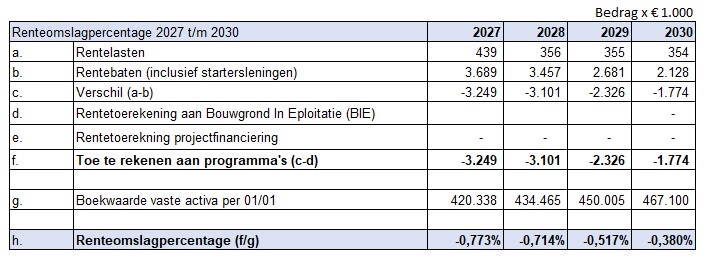
Renteomslag naar de programma's
Als gevolg van de negatieve netto rentelast is de rente omslag 0%, dit is onderstaand schematisch weergegeven.