Paragraaf 2 Weerstandsvermogen en risicobeheersing
Inleiding
Terug naar navigatie - Paragraaf 2 Weerstandsvermogen en risicobeheersing - InleidingRisicomanagement en weerstandsvermogen zijn essentiële onderdelen van het (financiële) beleid van een gemeente. Risicomanagement is het geheel aan activiteiten en maatregelen gericht op het systematisch omgaan met en het beheersen van risico’s. Voorspellen is moeilijk. We moeten anticiperen op risico's. Voldoende weerstandsvermogen is een waarborg voor de financiële gezondheid van de gemeente. Als een onverwachte financiële tegenvaller zich voordoet, kan dit dan worden opgevangen?
Financiële weerbaarheid komt tot uiting in de mate waarin de gemeente Zoetermeer in staat is de financiële effecten van een crisis op te vangen: is Zoetermeer schokbestendig? Dit wil overigens niet zeggen dat er geen lastige inhoudelijke maatregelen nodig zijn, maar de gemeente heeft het heft in eigen hand. Met andere woorden: maatregelen liggen binnen haar eigen (politieke) beïnvloedingsmogelijkheden. Een meetpunt voor de weerbaarheid is de omvang van de weerstandscapaciteit.
Deze paragraaf geeft een overzicht van de belangrijkste financiële risico’s voor de gemeente Zoetermeer. De beschikbare weerstandscapaciteit is de belangrijkste financiële buffer voor risico’s, waarvoor geen specifieke voorzieningen zijn getroffen. De omvang van deze risico’s en de aanwezige weerstandscapaciteit bepalen of de gemeente over voldoende weerstandsvermogen beschikt.
De Kadernota Risicomanagement en weerstandsvermogen biedt een toekomstbestendige systematiek voor het omgaan met risico’s. Er wordt gebruik gemaakt van de systematiek van risicoscore met kansklasse en gevolgklasse voor het kwalificeren, kwantificeren en analyseren van risico’s.
Bij de kwalificaties van risico’s worden de volgende vijf kansklassen te onderscheiden:
Kansklasse |
Kanspercentage |
Actie |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
1 onwaarschijnlijk |
< 10% |
Geen risicobedrag opnemen |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
2 mogelijk |
10 - 30% |
20% van risico opnemen |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
3 aannemelijk |
30 - 50% |
40% van risico opnemen |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
4 waarschijnlijk |
50 - 70% |
60% van risico opnemen |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
5 bijna zeker |
>70 |
100% van het bedrag: een voorziening treffen of opnemen in calculatie |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
In principe worden risico’s met een score van 1 niet of nauwelijks meegewogen, maar soms kan het toch belangrijk zijn deze separaat zichtbaar te maken. Bijvoorbeeld vanwege de financiële impact of politiek-bestuurlijke aandacht.
Bij de kwantificering van de risico’s worden de volgende vijf gevolgklassen te onderscheiden:
Gevolgklasse |
Omvang risico in € |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
1 |
< € 100.000 |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
2 |
€ 100.000 – € 500.000 |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
3 |
€ 500.000 – € 1.250.000 |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
4 |
€ 1.250.000 – € 2.500.000 |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
5 |
> € 2.500.000 |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Tekst |
Risico’s
Terug naar navigatie - Paragraaf 2 Weerstandsvermogen en risicobeheersing - Risico’sInschaling risicoscore
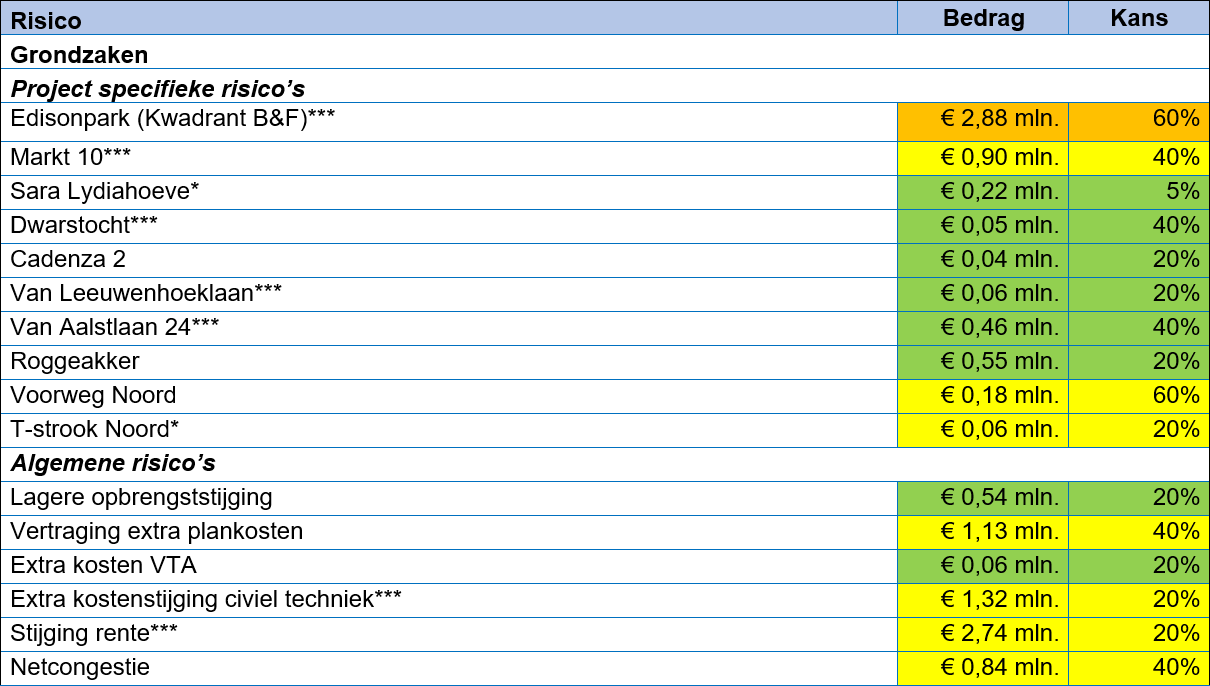
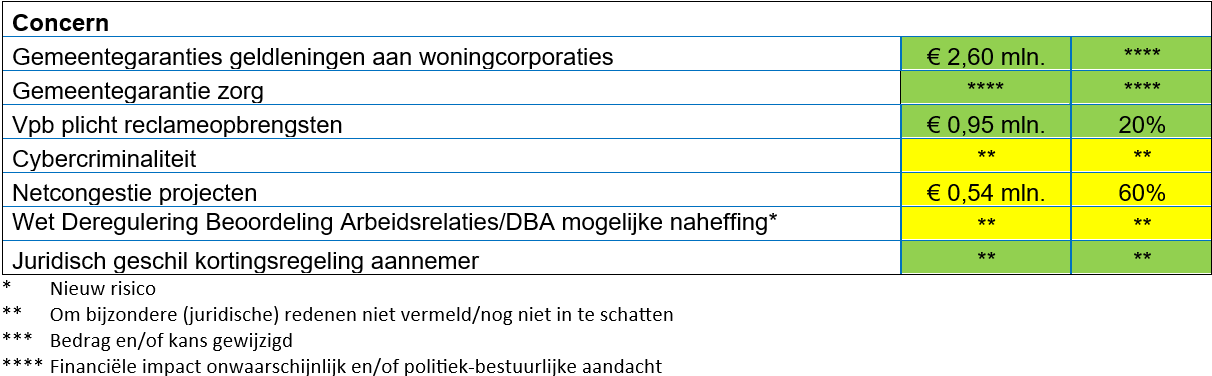
Risico’s worden geprioriteerd met behulp van een risicoscore. De risicoscore wordt bepaald door de kansklasse en de gevolgklasse te vermenigvuldigen. In de onderstaande tabel is zichtbaar gemaakt hoe de risicoscore wordt ingeschaald: zie de cellen. Risico’s in de groene vlakken worden als laagste ingeschaald. Deze risico’s zijn wel in beeld, maar vragen geen extra aandacht. Risico’s in geel hebben een lage inschaling. De risico’s die hoog worden ingeschaald (oranje), vragen minimaal elk kwartaal extra aandacht van directie en management.
De belangrijkste risico’s op peildatum najaar 2026 staan hieronder.
Nieuwe risico's
Er is sprake van de volgende nieuwe risico's:
Grondzaken:
De grondexploitatie Oosterheem is afgesloten. Risico's die er nog resteerden, zijn nu onderdeel van de nieuwe grondexploitaties Sara Lydiahoeve en T-strook Noord.
Concern: Wet Deregulering Beoordeling Arbeidsrelaties mogelijke naheffing
Naar aanleiding van een boekenonderzoek van de Belastingdienst bestaat het risico op een naheffing van loonheffingen voor de inzet van zelfstandigen, waarbij mogelijk sprake is van een dienstbetrekking. Het onderzoek van de Belastingdienst is gebaseerd op het tweede kwartaal van 2024. De mogelijke naheffing heeft betrekking op de inzet vanaf 2025. Op basis van de lopende analyse kan nog geen inschatting van het financiële risico worden gemaakt. In de analyse worden zowel de door de Belastingdienst onderzochte gevallen als gevallen in dezelfde of vergelijkbare functies en omstandigheden meegenomen die buiten het onderzochte kwartaal vielen. Daarnaast blijken er aanvullende gevallen te zijn die mogelijk ook binnen deze beoordeling vallen. Afhankelijk van de verdere beoordeling en de reactie van de Belastingdienst kan de uiteindelijke naheffing worden bepaald.
Financiële omvang risico’s
De financiële consequenties van deze risico’s zijn via een Monte Carlo berekening in het softwarepakket voor risicobeheersing NARIS in beeld gebracht. Het reserveren van het totale bedrag aan de ingeschatte maximale risicogevolgen is niet noodzakelijk. Het is niet waarschijnlijk dat alle risico’s zich in hun maximale omvang in hetzelfde jaar voordoen. Daarom wordt een simulatie uitgevoerd waarbij 100.000 trekkingen plaatsvinden. Er is een kansberekening gemaakt op de waarschijnlijkheid van het zich tegelijkertijd in het jaar voordoen van de risico’s en het bedrag wat daarmee gemoeid is. Daarbij wordt een 95% betrouwbaarheidsmarge gehanteerd.
Het berekende risico van de algemene - en projectspecifieke risico’s bij grondzaken bedraagt afgerond € 4,2 mln. waarvoor weerstandscapaciteit wordt gevormd. Bij het overige concern is dat afgerond € 1,5 mln.
Weerstandscapaciteit
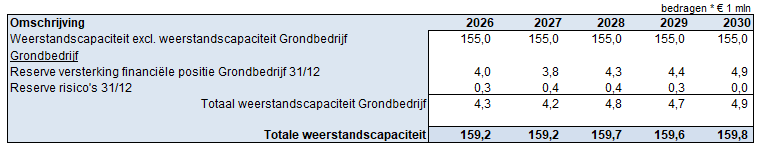
Terug naar navigatie - Paragraaf 2 Weerstandsvermogen en risicobeheersing - WeerstandscapaciteitDe weerstandscapaciteit bestaat uit de financiële middelen en mogelijkheden om onverwachte, niet begrote kosten te kunnen dekken. Tot de weerstandscapaciteit voor incidentele risico’s worden de algemene reserves gerekend. In geval van tekortschietende algemene reserves kunnen ook de bestemmingsreserves worden aangewend. Dit betekent dan wel dat wordt afgezien van de realisatie van een bestemming of dat er zo snel mogelijk aanvullende dekkingsmaatregelen worden gezocht om de bestemmingsreserve weer beschikbaar te krijgen. De tabel toont hoe de weerstandscapaciteit is opgebouwd.
Weerstandsvermogen
Terug naar navigatie - Paragraaf 2 Weerstandsvermogen en risicobeheersing - WeerstandsvermogenDe verhouding tussen de weerstandscapaciteit en de waarschijnlijke risico-omvang is gedefinieerd als de ratio voor het weerstandsvermogen. Als gewenste ratio voor het weerstandsvermogen wordt voor het concern exclusief grondzaken ‘voldoende’ gehanteerd. Het Nationaal Adviesbureau voor Risicomanagement (NAR) hanteert hiervoor de bandbreedte van een ratio tussen 1.0 en 1.4. Zoetermeer hanteert als grenswaarde 1.0.
Als ratio voor het weerstandsvermogen van grondzaken wordt eveneens ‘voldoende’ als toereikend gezien. Ook hier wordt de ondergrens van 1.0 als ratio gehanteerd. Als de ratio lager is dan 1.0 betekent dat dus dat er onvoldoende weerstandscapaciteit is. Anders gesteld: de risico-omvang vermenigvuldigd met de ratio bepaalt de benodigde weerstandscapaciteit.
Bij de berekening en beoordeling van het weerstandsvermogen wordt onderscheid gemaakt tussen het concern (exclusief grondzaken) en grondzaken. De tabel geeft de opbouw van de weerstandscapaciteit van deze onderdelen weer.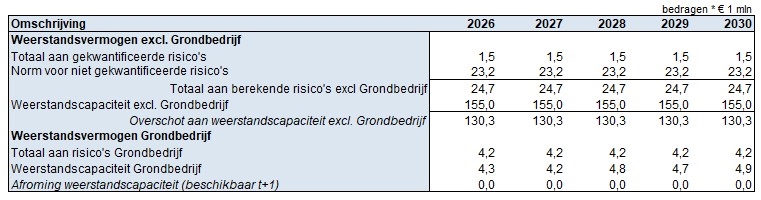
Uitwerking
Terug naar navigatie - Paragraaf 2 Weerstandsvermogen en risicobeheersing - UitwerkingConcern excl. Grondbedrijf
Uit het simulatiemodel met de risico’s van het concern exclusief grondzaken blijkt dat de maximale omvang van de risico’s (met een zekerheid van 95%) uitkomt op een bedrag van € 1,5 mln. De omvang van de berekende risico’s wordt aangevuld met 4% (voor de niet te kwantificeren risico’s) van het begrotingstotaal (lasten) van de exploitatie, exclusief grondbedrijf. Gebleken is dat sommige risico’s moeilijk zijn te schatten. Daarbij is het wenselijk een zekere financiële buffer aan te houden. Tussen het bekend worden van budgettaire tegenvallers en het treffen van passende maatregelen kan enige tijd bestaan. Dit kan zich bijvoorbeeld voordoen bij de periodieke aanbesteding van onderhoud van de openbare ruimte. De beschikbare budgetten kunnen onvoldoende blijken. De budgettaire frictie die daardoor ontstaat moet kunnen worden opgevangen.
De berekende norm voor de niet gekwantificeerde risico’s voor deze begroting bedraagt € 23,2 mln. De berekende risico-omvang is € 1,5 mln. De totale risico-omvang wordt dus ingeschat op afgerond € 24,7 mln. De weerstandscapaciteit bedraagt € 155 mln. Het weerstandsvermogen is 6,26 en voldoet dus ruim aan de norm van minimaal 1.0.
Grondbedrijf
De omvang van de risico’s is volgens de simulatie van het NARIS € 4,2 mln. en de weerstandscapaciteit is € 4,2 mln. Het weerstandsvermogen is afgerond 1,0. Een tekort (ratio <1,0) of overschot van de weerstandscapaciteit van grondzaken ten opzichte van het totaal van de risico’s kan leiden tot een afroming of aanvulling van de weerstandscapaciteit. Indien sprake is van een ratio >1,2 wordt het overschot aan het einde van het jaar gestort in de Reserve Fonds Zoetermeer 2040.
Financiële kengetallen
Terug naar navigatie - Paragraaf 2 Weerstandsvermogen en risicobeheersing - Financiële kengetallenHet Besluit Begroting en Verantwoording (BBV) verplicht om een set financiële kengetallen op te nemen in de programmabegroting en jaarrekening. Deze kengetallen hebben voor de raad vooral een signaleringswaarde bij het beschouwen van de financiële positie van de gemeente. Eén afzonderlijk kengetal zegt niet zo veel en moet altijd in relatie met de andere kengetallen worden bezien. De kengetallen maken inzichtelijker wat de financiële ruimte is om structurele en incidentele laten te kunnen dekken of opvangen. Ze geven globaal inzicht in de financiële weerbaar- en wendbaarheid en vormen een basis voor de beoordeling hoe solide de begroting is.
De beoordeling van de financiële positie is geen doel op zich en moet altijd worden bezien in het licht van de totale maatschappelijke opgave van onze stad. Het te bereiken maatschappelijk effect en de bijdrage aan de inhoudelijke beleidsdoelstellingen zijn hierbij nadrukkelijk van belang. De financiële positie is ondersteunend aan het afwegingsproces van het bestuur bij het maken van verantwoorde keuzes. Afwegingen waarbij de beantwoording van de vragen: wat willen we bereiken, wat gaan we daarvoor doen en wat mag het kosten? worden afgezet ten opzichte van de impact op de financiële positie.
Er bestaat geen (landelijke) normering om te beoordelen wat de prestaties zijn. Wel is het mogelijk via FINDO de kengetallen van Zoetermeer te vergelijken met andere gemeenten. Voor de provincie als toezichthouder blijft een structureel, sluitende begroting het bepalende criterium.
De eerste vier kengetallen staan in relatie met financiële risico’s met een lange termijn karakter. De laatste twee kengetallen geven aan in hoeverre ruimte in de exploitatie bestaat om de financiële lange termijn risico’s af te kunnen dekken.
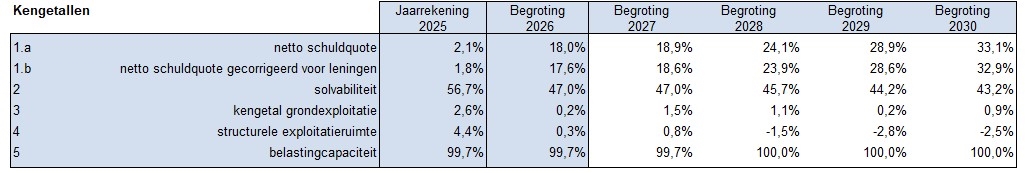
In vergelijking met andere gemeenten is de netto schuldquote van de gemeente Zoetermeer bescheiden te noemen. De begroting van de gemeente is daardoor relatief ongevoelig voor wijzigingen in de rentestand. De netto schuldquote loopt in de loopt van de jaren wel op, onder meer door investeringen in de stad. Voor een groot deel kan in de financieringsbehoefte worden voorzien met eigen middelen.
De solvabiliteitsratio is het eigen vermogen als percentage van het balanstotaal en geeft inzicht in de mate, waarin de gemeente in staat is haar schulden af te lossen. Deze ratio geeft aan welk deel van de investeringen is gefinancierd met eigen geld. De solvabiliteit daalt naar 43,2% en is nog steeds ruim boven het gemiddelde van andere gemeenten van vergelijkbare omvang (ongeveer 31%). De omvang van de reservemiddelen neemt wel af.
Trendgrafiek Solvabiliteitsratio
Terug naar navigatie - Paragraaf 2 Weerstandsvermogen en risicobeheersing - Trendgrafiek Solvabiliteitsratio
Het kengetal grondexploitatie geeft weer hoe de waarde van de grond zich verhoudt tot de totale (geraamde) baten in de begroting. De boekwaarde van de gronden moet worden terugverdiend bij de verkoop. Dit kengetal laat alle jaren een lage waarde zien. Een laag getal betekent dat de gemeente niet erg afhankelijk is van de inkomsten van de verkoop van gronden. Zie de paragraaf grondbeleid voor een toelichting op de ontwikkelingen.
Trendgrafiek Kengetal grondexploitatie
Terug naar navigatie - Paragraaf 2 Weerstandsvermogen en risicobeheersing - Trendgrafiek Kengetal grondexploitatie
De structurele exploitatieruimte is van belang om te beoordelen welke structurele ruimte de gemeente heeft om de eigen lasten te dragen of welke structurele stijging van de baten of daling van de lasten daarvoor nodig is. Het kengetal toont dat de structurele ruimte gestaag daalt en onder 0 uitkomt als er geen maatregelen worden genomen.
Trendgrafiek Structurele exploitatieruimte
Terug naar navigatie - Paragraaf 2 Weerstandsvermogen en risicobeheersing - Trendgrafiek Structurele exploitatieruimte
De belastingcapaciteit geeft inzicht hoe de belastingdruk van de gemeente zich verhoudt tot het landelijk gemiddelde. Zoetermeer beweegt zich in de middenmoot.